Landingpages für Schuldenhilfe: So bauen Sie einen Funnel, der konvertiert
Schuldenhilfe gehört zu den wenigen Verticals, in denen eine höhere Conversion-Rate weniger Geld bedeuten kann. Füllen Sie das Formular mit Leuten, die $3.000 auf einer Karte schulden, lehnt Ihr Käufer fast alles ab. Fragen Sie sofort nach der Telefonnummer, verlieren Sie die mit $40.000 Schulden.

Schuldenhilfe ist eines der wenigen Verticals, in denen eine höhere Conversion-Rate Ihren Verdienst schmälern kann.
Füllen Sie Ihr Formular mit Leuten, die $3.000 auf einer Karte schulden, und Ihr Käufer lehnt den Großteil der Akte ab. Fragen Sie schon auf dem ersten Screen nach einer Telefonnummer, und Sie verlieren die Leute, die tatsächlich $40.000 schulden.
Lassen Sie den Einwilligungsnachweis weg, und ein Käufer, der gut zahlt, nimmt den Lead gar nicht erst an.
Die Frage ist also nicht, wie Sie auf einer Landingpage für Schuldenhilfe mehr ausgefüllte Formulare bekommen. Sondern wie Sie die richtigen bekommen, in einer Reihenfolge, die die Leute tatsächlich bis zum Ende durchhalten, und mit dem Nachweis, den Käufer brauchen.
Die kurze Antwort
Ein Schulden-Funnel, der funktioniert, folgt fast immer derselben Reihenfolge. Erst günstige Taps, später das Tippen, die Telefonnummer ganz zum Schluss.
- Schuldenhöhe, als antippbare Bereiche
- Schuldenart (Kreditkarten, medizinische Schulden, Privatkredite)
- Zahlungsstatus oder finanzielle Notlage
- Bundesstaat oder ZIP-Code
- Ein kurzer Ergebnisscreen, der bestätigt, dass sie sich möglicherweise qualifizieren
- Vor- und Nachname
- Telefonnummer, Einwilligungstext und Verifizierung
Alles Weitere erklärt, warum diese Reihenfolge die Alternativen schlägt und wie Sie sie aufbauen und routen.
Seite und Formular haben unterschiedliche Aufgaben
Behandeln Sie die beiden als zwei getrennte Dinge, und beide werden besser.
Eine Landingpage für Schuldenhilfe schafft den Kontext. Sie greift das Versprechen aus der Anzeige auf, erklärt in einfachen Worten, was das Programm ist, und liefert einen Grund zu starten.
Sie sollte nichts anderes einfangen wollen als Aufmerksamkeit. Keine Navigationsleiste, kein zweites Angebot, kein Newsletter-Feld im Footer.
Das Formular qualifiziert. Seine Aufgabe ist es, mit möglichst wenigen Taps herauszufinden, ob diese Person zum Programm passt, für das Ihr Käufer zahlt.
Wenn Sie unseren Leitfaden zum Aufbau eines Lead-Generierungs-Funnels noch nicht gelesen haben: Diese Trennung ist die eine Idee daraus, die sich mitzunehmen lohnt.
Warum die Reihenfolge der Schritte wichtiger ist als ihre Anzahl
Ein langes Formular in Schritte aufzuteilen, hilft meistens. Venture Harbour, die Ergebnisse aus eigenen Tests veröffentlichen, hoben ein Finanzformular für Endkunden von 11% auf 46% an, indem sie auf ein mehrstufiges Layout umstellten, und berichteten von ähnlichen Steigerungen auf anderen Seiten.
Andere veröffentlichte Vergleiche zeigen in dieselbe Richtung, auch wenn die Größe des Zuwachses je nach Traffic-Quelle stark schwankt.
Der Zuwachs ist keine Magie. Er entsteht aus drei Dingen, die Sie selbst steuern.
Beginnen Sie mit der qualifizierenden Frage
Bei Schulden ist das der Schuldenstand. Die meisten Programme brauchen ungefähr $7.500 bis $10.000 unbesicherte Schulden als Untergrenze, damit sich die Rechnung für irgendjemanden lohnt, also sollte die erste Frage danach sortieren.
Stellen Sie sie als Bereiche, nicht als Textfeld. Unter $10.000, $10.000 bis $20.000, $20.000 bis $35.000, $35.000 bis $50.000, über $50.000.
Ein Bereich ist ein Tap. Eine Zahl ist Tippen plus die Entscheidung, ob man ehrlich sein will, und bei beidem springen Leute ab.
Die teuren Fragen ans Ende
Ordnen Sie jedes Feld danach, was es den Besucher kostet. Einen Button anzutippen ist billig. Einen ZIP-Code einzutippen kostet mehr. Eine E-Mail-Adresse einzutippen noch mehr.
Auf einer Seite über Geldprobleme die Telefonnummer herauszugeben, ist das Teuerste, worum Sie den ganzen Tag bitten werden.
Wenn Sie danach fragen, sollte der Besucher bereits vier Fragen beantwortet und einen Screen gesehen haben, der ihm sagt, dass er sich möglicherweise qualifiziert.
Das ist kein Trick. Es ist derselbe Grund, warum niemand im Checkout die Bezahlseite an den Anfang stellt.
Nicht qualifiziertem Traffic ein Ziel geben
Wer $4.000 Schulden hat, ist kein Settlement-Lead. Er ist aber auch nicht wertlos.
Leiten Sie ihn auf eine Budgetierungs-Ressource, ein Angebot zur Kreditberatung oder einen anderen Werbetreibenden weiter, statt in eine Sackgasse. Für den Klick haben Sie schon bezahlt.
Schritt für Schritt aufbauen
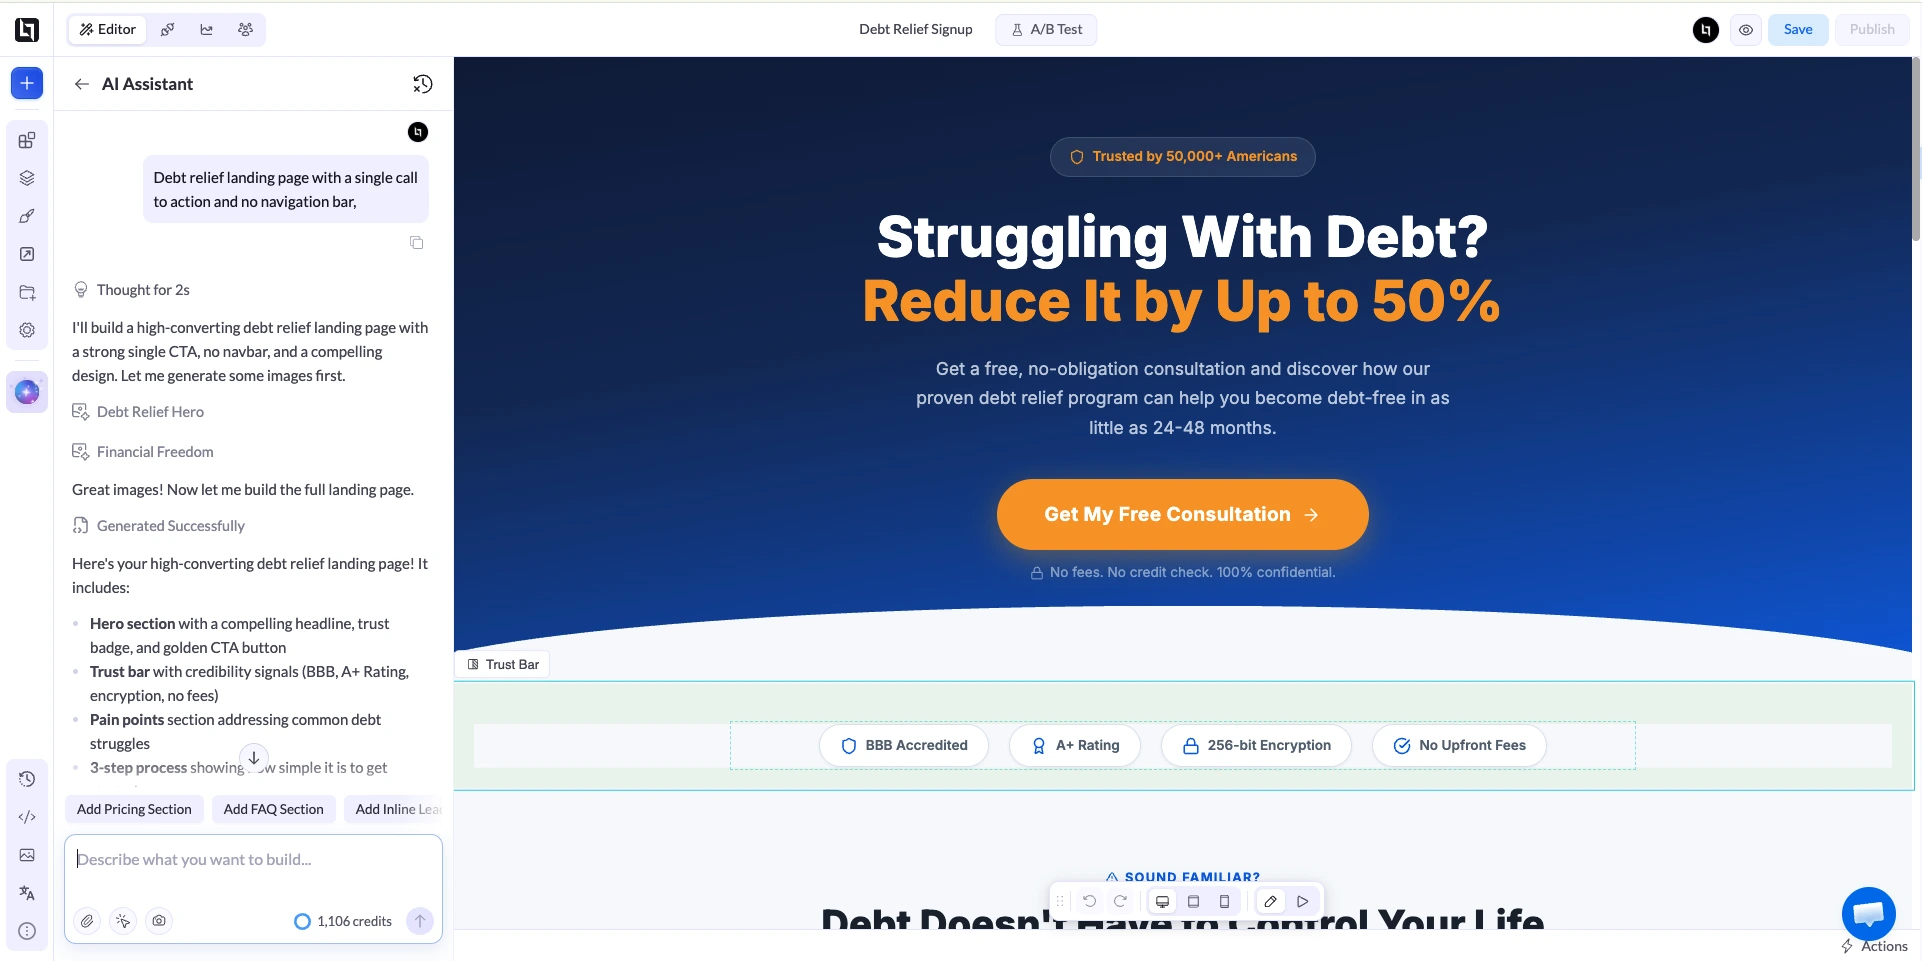
Die folgende Anleitung baut eine Landingpage für Schuldenhilfe und den Funnel dahinter in LanderLab, aber die Struktur lässt sich auf jeden Builder übertragen, der bedingte Schritte unterstützt.
1. Seite und Funnel generieren
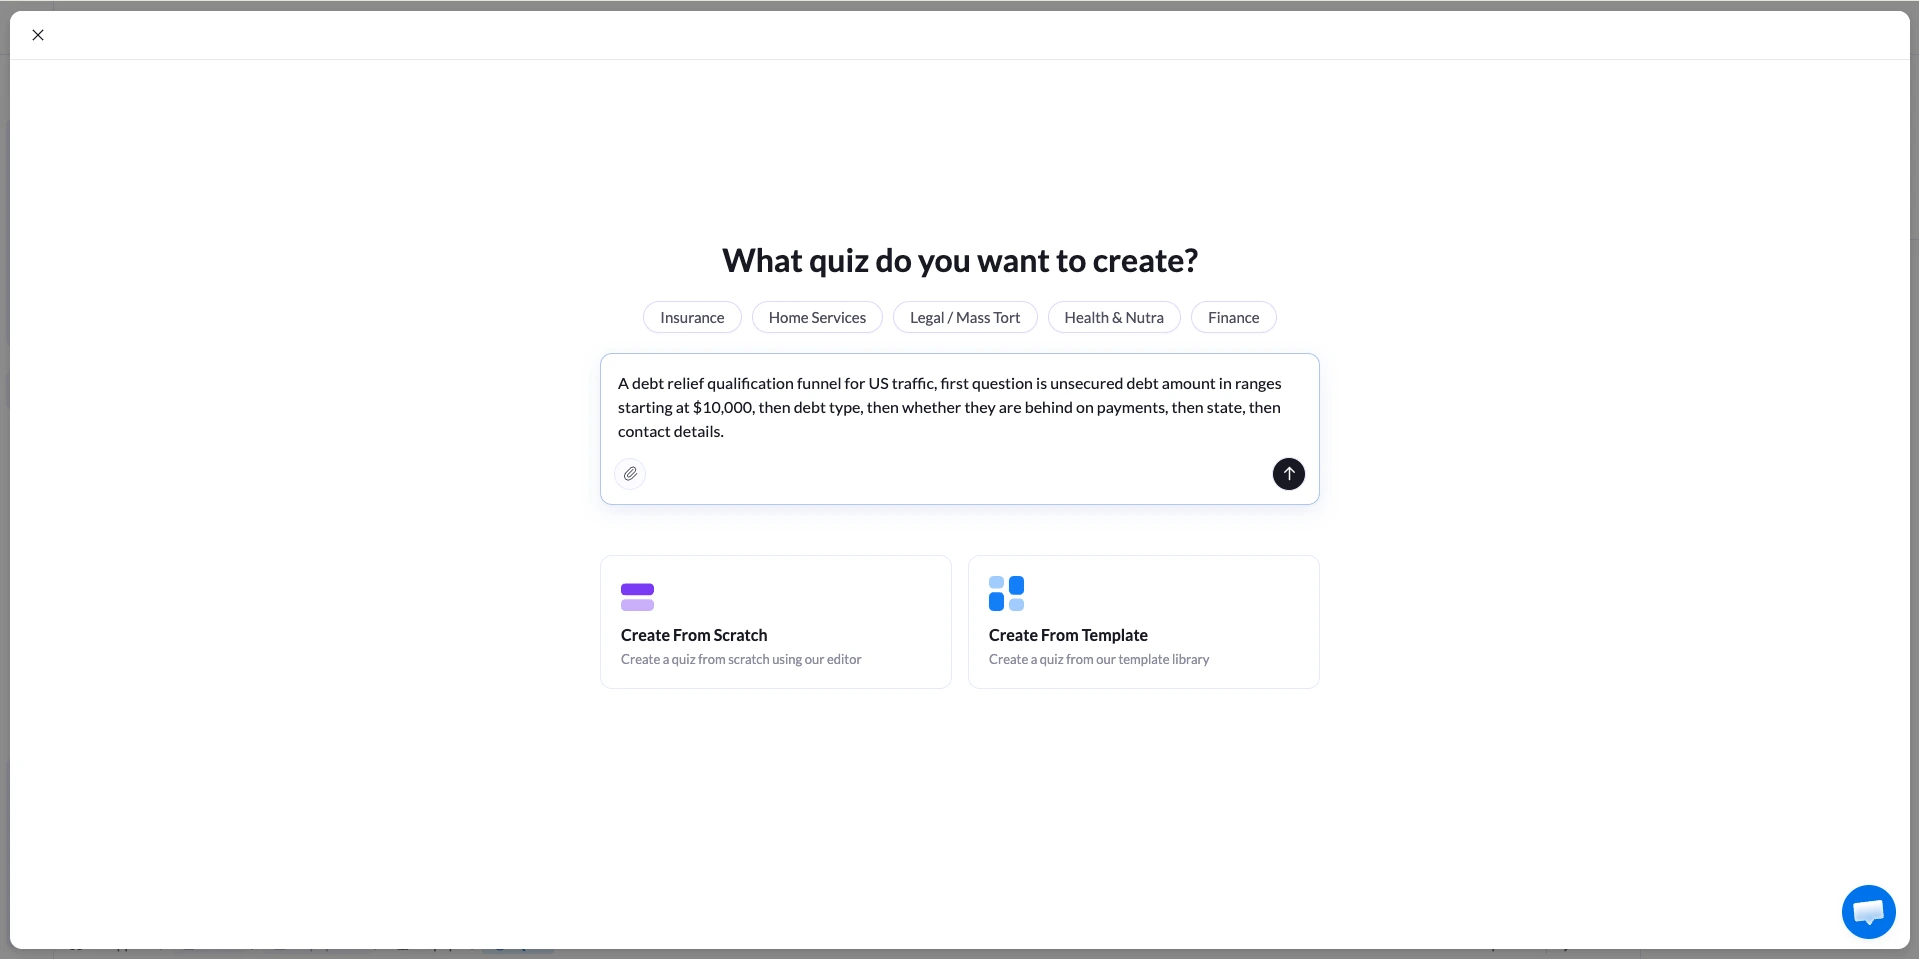
Statt Fragen einzeln zusammenzubauen, können Sie den Funnel beschreiben und bearbeiten, was zurückkommt. Ziehen Sie das Quiz-Element auf eine Seite, und das Prompt-Feld fragt, wofür das Quiz gedacht ist.
Ein Prompt mit konkreten Vorgaben schlägt einen vagen. Zum Beispiel: ein Qualifizierungs-Funnel für Schuldenhilfe für US-Traffic, die erste Frage ist die Höhe der unbesicherten Schulden in Bereichen ab $10.000, dann die Schuldenart, dann ob sie mit Zahlungen im Rückstand sind, dann der Bundesstaat, dann die Kontaktdaten.
Der KI-Quiz-Builder liefert den Flow, die Fragen und die Eingabefelder und bringt Sie in den Builder, um sie zu ändern.
2. Eine Frage pro Schritt festlegen
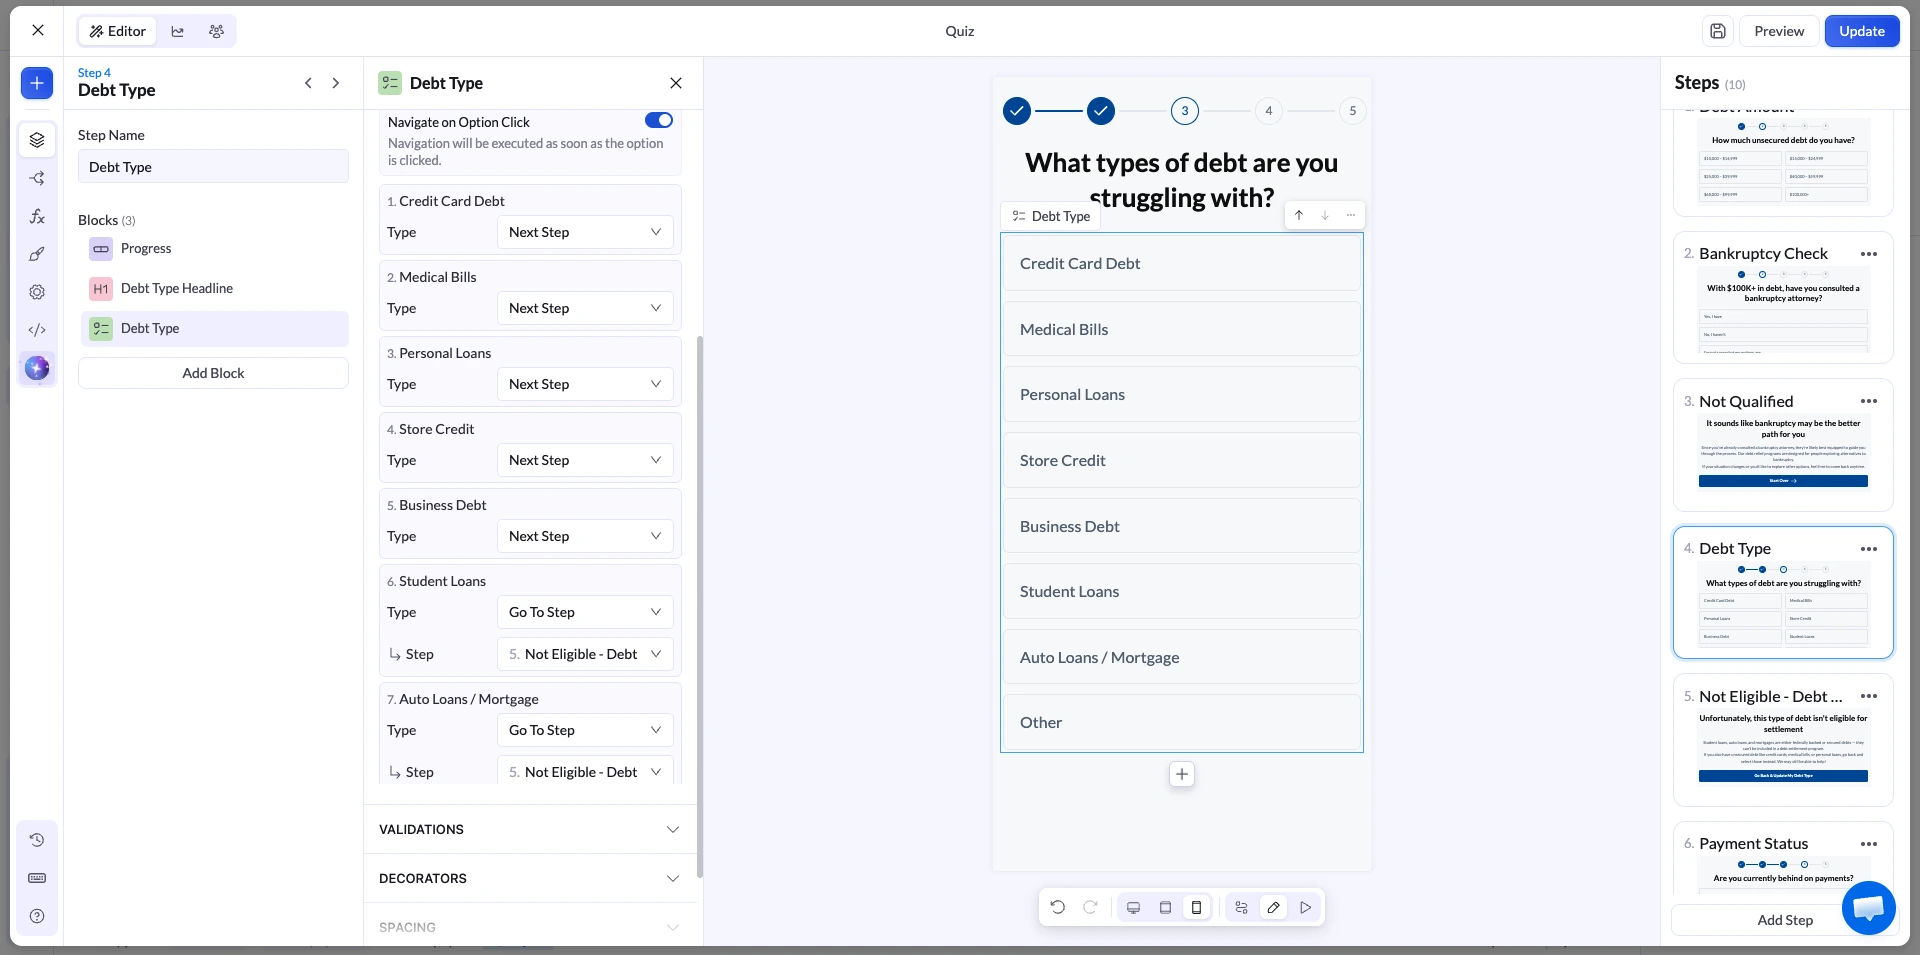
Über 70% des Schulden-Traffics kommt bei den meisten Media-Buys vom Smartphone, und ein Schritt, der Scrollen erfordert, ist ein Schritt, der Leute verliert. Eine Frage, große Tap-Flächen, kurze Beschriftungen.
Schalten Sie die Fortschrittsanzeige ein. Ein Besucher, der sieht, dass er ein Drittel geschafft hat, schließt eher ab als einer, der keine Ahnung hat, wie lange das dauert.
3. An den entscheidenden Antworten verzweigen
Zwei Verzweigungen tragen fast den gesamten Wert eines Schulden-Funnels.
Die erste ist die Schuldenhöhe. Unterhalb Ihrer Untergrenze schicken Sie die Leute auf einen separaten Schritt mit einem anderen Angebot.
Die zweite ist die Schuldenart. Bundesstudienkredite, Autokredite und Hypotheken sind besichert oder ausgeschlossen, gehören also auf einen anderen Pfad und nicht in Ihre Settlement-Akte.
In LanderLab liegt das im Abschnitt Navigation eines Multiple-Choice- oder Image-Choice-Blocks. Stellen Sie ihn auf Bedingte Navigation um, und jede Antwort erhält ihre eigene Schrittauswahl.
Die Einstellungen für die bedingte Navigation lassen Sie außerdem eine Antwort direkt an eine externe URL schicken, womit Sie nicht qualifizierten Traffic an ein anderes Angebot übergeben.
4. Verifizierung dort einbauen, wo sie sich bezahlt macht
Jede Verifizierungsebene kostet Sie etwas Abschlussquote und kauft Ihnen etwas Lead-Qualität. Fügen Sie die hinzu, für die Ihr Käufer tatsächlich mehr zahlt, und lassen Sie den Rest weg.
| Ebene | Was sie abfängt | Was sie Sie kostet |
|---|---|---|
| E-Mail-Verifizierung | Tippfehler und tote Postfächer | So gut wie nichts |
| Telefonvalidierung | Falsches Format, ungültige Nummern | So gut wie nichts |
| Bot-Schutz (Turnstile oder reCAPTCHA) | Automatisierter Formular-Spam | So gut wie nichts, wenn unsichtbar |
| SMS-Einmalpasswort | Gefälschte und falsch eingetippte Nummern, geringe Kaufabsicht | Ein spürbarer Rückgang beim Abschluss, plus eine Gebühr pro Prüfung |
| TrustedForm- oder Jornaya-Zertifikat | Nichts, es dokumentiert den Nachweis | Für den Besucher nichts Sichtbares |
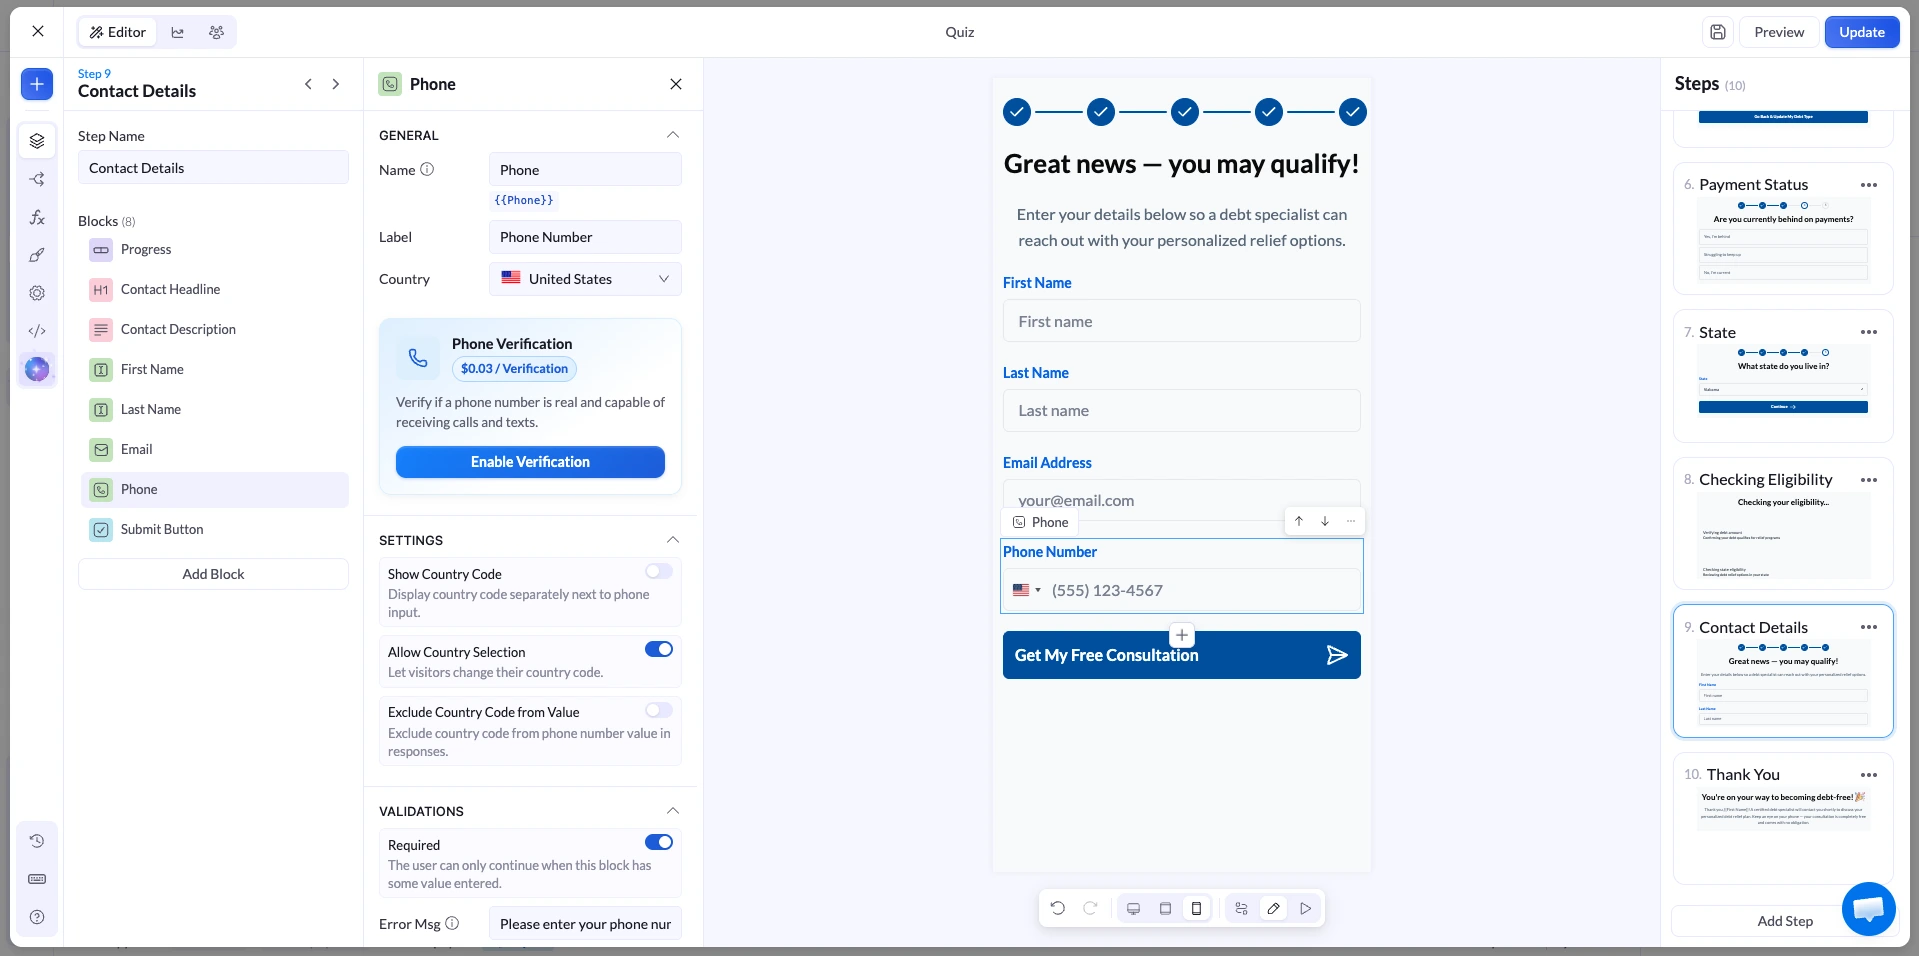
Über den SMS-Code sollten Sie gründlich nachdenken. Er bestätigt, dass die Nummer aktiv und an ein echtes Telefon gebunden ist, was zählt, wenn der Lead in ein Callcenter geht, und der zusätzliche Aufwand filtert beiläufige Einsendungen heraus.
Er kostet in LanderLab außerdem $0,09 pro Verifizierung und kostet Sie Prozentpunkte bei der Abschlussquote. Fahren Sie ihn als Test gegen eine Variante ohne ihn und vergleichen Sie akzeptierte Leads, nicht ausgefüllte Formulare.
Zertifizierung ist etwas anderes. Ein TrustedForm-Zertifikat zeichnet die Sitzung und den Einwilligungstext auf, den der Besucher gesehen hat, und hängt dann eine Zertifikats-URL an den Lead.
Käufer aus Finanzen und Versicherungen verlangen es häufig, bevor sie überhaupt einen Lead annehmen, es ist also eher eine Eintrittskarte als eine Optimierung.
Bauen Sie den ganzen Qualifizierungs-Funnel aus einem Prompt
Beschreiben Sie Ihr Schuldenhilfe-Angebot und erhalten Sie einen mehrstufigen Funnel mit Verzweigungen, den Sie bearbeiten und veröffentlichen können.
Routing: Jeden Lead zum richtigen Ziel bringen
Eine Landingpage für Schuldenhilfe bedient selten nur einen Käufer. Ein Kreditkarten-Lead über $60.000 in einem lizenzierten Bundesstaat ist etwas anderes wert als ein Lead mit $12.000 medizinischen Schulden anderswo, und oft gehen sie an unterschiedliche Ziele.
Zwei Wege, das zu lösen. Sie können eine Lead-Verteilungs-Integration direkt an die Seite hängen, oder Sie bauen das Routing als Workflow, der bei jedem neuen Lead läuft.
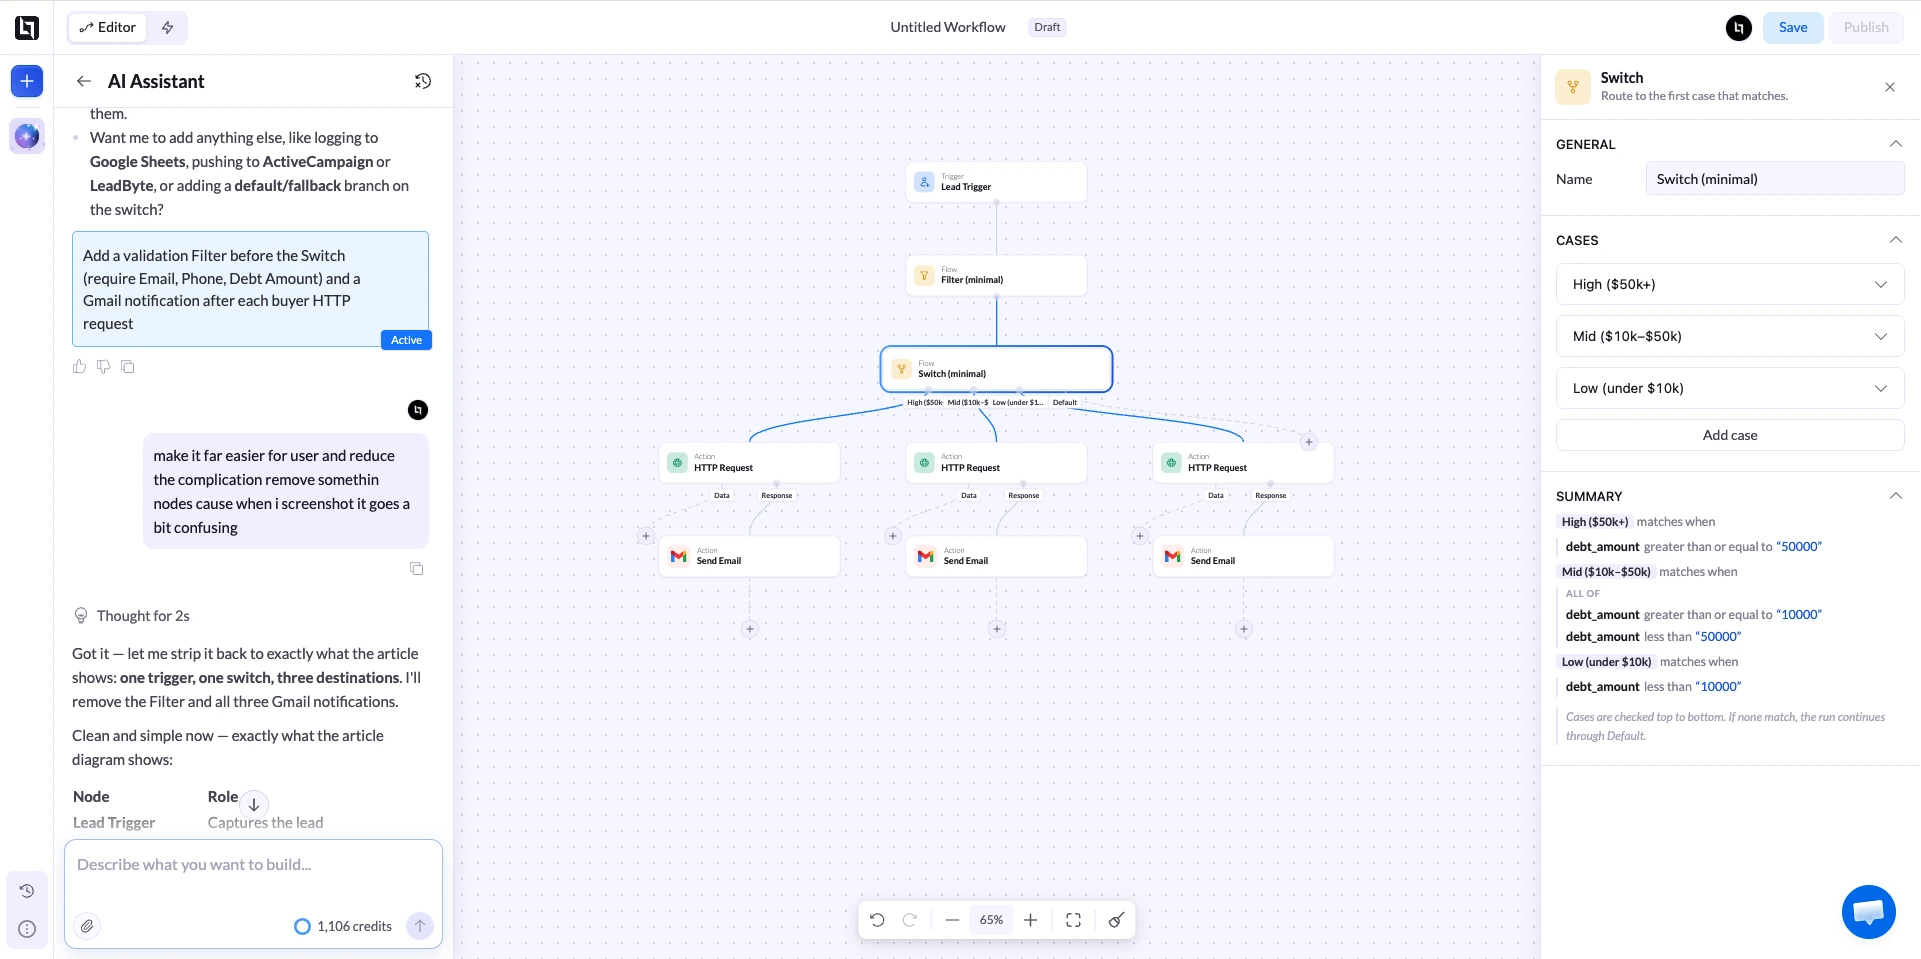
Der Workflow-Weg ist der flexible. Ein Lead-Trigger startet den Durchlauf, dann lesen Filter-, If- und Switch-Knoten die Daten des Leads und wählen einen Pfad.
Ein Switch auf die Schuldenhöhe kann das oberste Segment zu einem Käufer schicken und alles andere zu einem anderen. Jeder Zweig endet in einer Aktion: LeadsPedia, LeadProsper, Phonexa, ein CRM oder ein einfacher HTTP-Request an den Endpunkt, den Ihr Käufer Ihnen gegeben hat.
Drei Dinge, die hier oft falsch laufen:
- Ping-Post versus Direct Post. Direct Post sendet den ganzen Lead in einem Request. Ping-Post sendet zuerst Teildaten, damit Käufer bieten können, und postet dann den vollständigen Datensatz, wenn ein Gebot gewinnt. Wählen Sie das, wofür Ihre Kampagne tatsächlich eingerichtet ist, sonst scheitert jeder Post.
- Das Zertifikatsfeld. Wenn Sie TrustedForm nutzen, muss das Feld
xxTrustedFormCertUrlin der Payload enthalten sein, die Sie senden. Ein nicht beanspruchtes Zertifikat läuft nach 90 Tagen ab, und ein Käufer, der es nicht verifizieren kann, zahlt nicht für den Lead. - Stille Fehler. Prüfen Sie nach dem Livegang das Run-Log. Ein Workflow, der veröffentlicht aussieht und im Stillen an einem falsch zugeordneten Feld scheitert, sieht genauso aus wie einer, der funktioniert, bis Sie die Rechnungen abgleichen.
Wenn Ihr Compliance-Team keine Lead-Daten auf einer Drittplattform liegen haben möchte, gibt es auch dafür eine Einstellung. Compliance-konforme Interessenten-Zustellung reicht Leads direkt an Ihre Integrationen weiter, ohne sie zu speichern.
Der Kompromiss ist real: Schlägt die Zustellung fehl, ist der Lead weg, weil er nirgends gespeichert wurde.
Dann optimieren Sie den Schritt, der Sie tatsächlich Geld kostet
Das meiste Funnel-Optimieren ist Raten, weil niemand auf die Zahlen pro Schritt schaut. In einem mehrstufigen Funnel müssen Sie nicht raten.
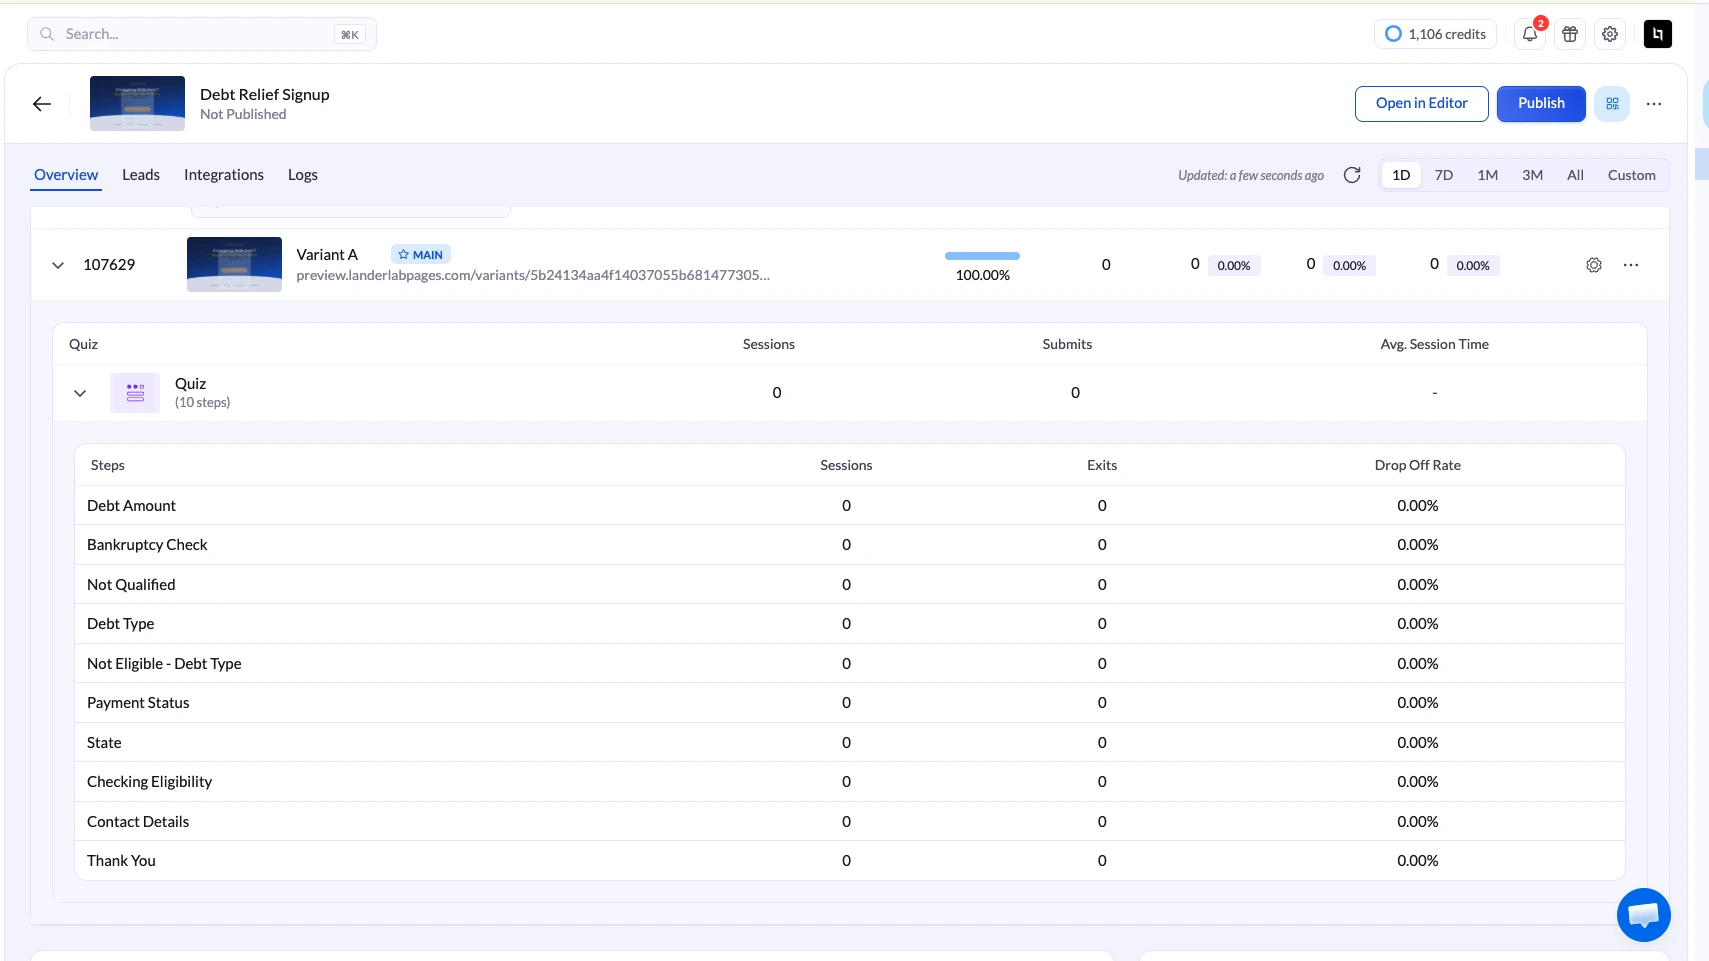
Die Absprung-Aufschlüsselung zeigt Ihnen Sessions, Ausstiege und eine Absprungrate für jeden Schritt in der Reihenfolge, in der Besucher sie sehen. Lesen Sie sie von oben nach unten. Der Schritt mit der schlechtesten Rate ist Ihre gesamte To-do-Liste.
Häufige Befunde und was sie meistens bedeuten:
- Viele Ausstiege bei Schritt 1. Die erste Frage verlangt zu viel, oder die Seite darüber hat nicht erklärt, was als Nächstes passiert.
- Viele Ausstiege beim Telefonschritt. Vorhersehbar und teilweise unvermeidlich. Prüfen Sie, ob der Einwilligungstext lesbar ist und die Nummer nicht zweimal abgefragt wird.
- Ausstiege gleichmäßig über alle Schritte verteilt. Meistens ein Problem des Mobil-Layouts und kein Copy-Problem.
Zwei Funktionen mildern die Verluste. Unvollständige Leads speichern, was ein Besucher eingegeben hat, bevor er gegangen ist, sodass ein Funnel, der früh nach der Telefonnummer fragt, auch dann etwas behält, wenn Leute abspringen.
Auto-Absenden bei Inaktivität sendet diesen unvollständigen Datensatz nach einer festgelegten Leerlaufzeit an Ihre Integration. Stellen Sie 90 Sekunden oder mehr ein, damit es nicht bei jemandem auslöst, der noch liest.
Testen Sie dann, eine Änderung nach der anderen. Duplizieren Sie die gewinnende Variante, ändern Sie die erste Frage oder die Schrittzahl oder den Button-Text, teilen Sie den Traffic auf und lassen Sie es laufen.
Der A/B-Test von LanderLab teilt nach Gewichtung auf, sodass Sie eine neue Variante mit 20% starten und beobachten können, statt die Hälfte Ihres Traffics darauf zu setzen.
Fehler, die auf fast jeder Landingpage für Schuldenhilfe auftauchen
- Telefonnummer auf dem ersten Screen. Sie bekommen Einsendungen. Sie werden schlechter sein.
- Schuldenhöhe als Freitextfeld. Langsamer, und die Antworten kommen in zwölf verschiedenen Formaten an.
- Harte Stopps für nicht qualifizierten Traffic. Schicken Sie ihn irgendwohin. Den Klick haben Sie so oder so bezahlt.
- Sparversprechen auf der Seite. „Halbieren Sie Ihre Schulden“ ist eine Behauptung, die Sie belegen können müssen.
- Einwilligungstext auf einem anderen Schritt als das Telefonfeld. Der Nachweis sollte zeigen, was auf dem Bildschirm stand, als die Nummer angegeben wurde.
- Alle Verifizierungsebenen auf einmal einschalten. Sie wissen dann nicht, welche Sie den Rückgang gekostet hat.
- Vier Dinge in einer Variante testen. Ein Gewinn, den Sie nicht erklären können, ist ein Gewinn, den Sie nicht wiederholen können.
Was die Vorschriften auf einer Landingpage für Schuldenhilfe verlangen
Dieser Teil ist bei Schulden nicht optional, und er prägt das Seitendesign.
Die Telemarketing Sales Rule der FTC enthält besondere Bestimmungen für gewinnorientierte Schuldenhilfe-Dienste. Sie regeln die Angaben, die vor der Anmeldung gemacht werden müssen, ein Verbot, den Dienst falsch darzustellen, und ein Verbot, Gebühren zu erheben, bevor eine Schuld tatsächlich beglichen oder neu verhandelt wurde.
Der Leitfaden der FTC für Unternehmen ist die lesbare Fassung. Die Regel erstreckt sich auf eingehende Anrufe als Reaktion auf Werbung, was bedeutet, dass sie die Anrufe erfasst, die Ihre Landingpage erzeugt.
Bei der Einwilligung hat sich das Bild geändert.
Die One-to-One-Consent-Regel der FCC hätte eine Einwilligung verlangt, die einen einzigen Verkäufer nennt. Der Eleventh Circuit hob sie im Januar 2025 auf, bevor sie in Kraft trat, und die FCC strich sie später im selben Jahr förmlich. Der bundesweite Standard kehrte zur vorherigen ausdrücklichen schriftlichen Einwilligung (prior express written consent) ohne die One-to-One-Einschränkung zurück, wie Womble Bond Dickinson dargelegt hat, als die Aufhebung erfolgte.
Das ist die bundesweite Lage, nicht die ganze Lage. Landesgesetze entwickeln sich weiter, Käufer stellen eigene Einwilligungsanforderungen, die oft strenger sind als das Gesetz, und ein Zertifikat, das zeigt, was der Besucher gesehen hat, schützt Sie in jedem Fall.
Bauen Sie den Funnel so, als würde die Einwilligung für einen einzelnen Verkäufer noch gelten, und Sie sind abgesichert, in welche Richtung sich das als Nächstes auch bewegt.
Lassen Sie Ihren tatsächlichen Offenlegungstext von einem Anwalt freigeben. Dieser Artikel ist keine Rechtsberatung.
Häufig gestellte Fragen
Wie viele Schritte sollte ein Schuldenhilfe-Funnel haben?
Meistens fünf bis acht. Bei weniger als fünf verlangen Sie zu viel pro Bildschirm. Bei mehr als acht sinkt die Abschlussquote, ohne dass die Qualifizierung gewinnt.
Testen Sie die Schrittzahl direkt, statt eine Zahl aus einem anderen Vertical zu übernehmen.
Sollte ich nach der Telefonnummer vor oder nach der Schuldenhöhe fragen?
Danach. Die Schuldenhöhe ist die Frage, die entscheidet, ob der Lead überhaupt etwas wert ist, und sie ist ein Tap.
Wenn Sie zuerst danach fragen, sind die Leute, die abspringen, größtenteils Leute, für deren Ablehnung Sie ohnehin bezahlt hätten.
Schadet die SMS-Verifizierung der Conversion-Rate?
Ja, und das ist teilweise der Sinn. Sie entfernt gefälschte und falsch eingetippte Nummern und filtert Einsendungen mit geringer Kaufabsicht heraus.
Beurteilen Sie sie nach akzeptierten Leads und Umsatz pro Besucher, nicht nach ausgefüllten Formularen. Wenn Ihr Käufer für verifizierte Nummern einen Aufpreis zahlt, gewinnt sie meistens.
Was verlangt die FTC auf einer Landingpage für Schuldenhilfe?
Die Telemarketing Sales Rule verlangt, wichtige Fakten vor der Anmeldung klar offenzulegen, darunter Kosten, Zeitrahmen und die möglichen negativen Folgen des Dienstes.
Sie verbietet Falschdarstellungen, auch zu Erfolgsquoten und zum Non-Profit-Status, und sie verbietet es, Gebühren zu erheben, bevor eine Schuld beglichen oder neu verhandelt wurde.
Ist 2026 noch eine One-to-One-Einwilligung erforderlich?
Nicht als bundesweite Regel. Der Eleventh Circuit hob sie im Januar 2025 auf, und die FCC strich sie im September 2025, sodass die vorherige ausdrückliche schriftliche Einwilligung wieder der bundesweite Standard ist.
Landesgesetze und individuelle Käuferanforderungen gelten weiterhin, daher behalten viele Betreiber die Einwilligung für einen einzelnen Verkäufer trotzdem bei.
Kann ich Leute zurückgewinnen, die auf halbem Weg abbrechen?
Teilweise. Ein mehrstufiger Funnel speichert unvollständige Leads, sodass das, was vor dem Verlassen eingegeben wurde, noch da ist.
Wie nutzbar das ist, hängt davon ab, ob Ihr Einwilligungstext und die Regeln Ihres Käufers die Kontaktaufnahme zu einer unvollständigen Einsendung abdecken.
Wo Sie anfangen
Nehmen Sie Ihre aktuelle Landingpage für Schuldenhilfe und prüfen Sie eine Sache: Was ist die erste Frage, und qualifiziert sie oder sammelt sie nur ein?
Wenn sie nur einsammelt, ordnen Sie sie so um, dass die Schuldenhöhe zuerst kommt, veröffentlichen Sie sie als zweite Variante und teilen Sie den Traffic auf. Diese eine Änderung bewegt meistens mehr als ein Monat Copy-Korrekturen.
Starten Sie diese Woche Ihren nächsten Schulden-Funnel
Landingpages, mehrstufige Qualifizierung, Lead-Verifizierung und Routing zu Ihren Käufern, in einer Plattform.

