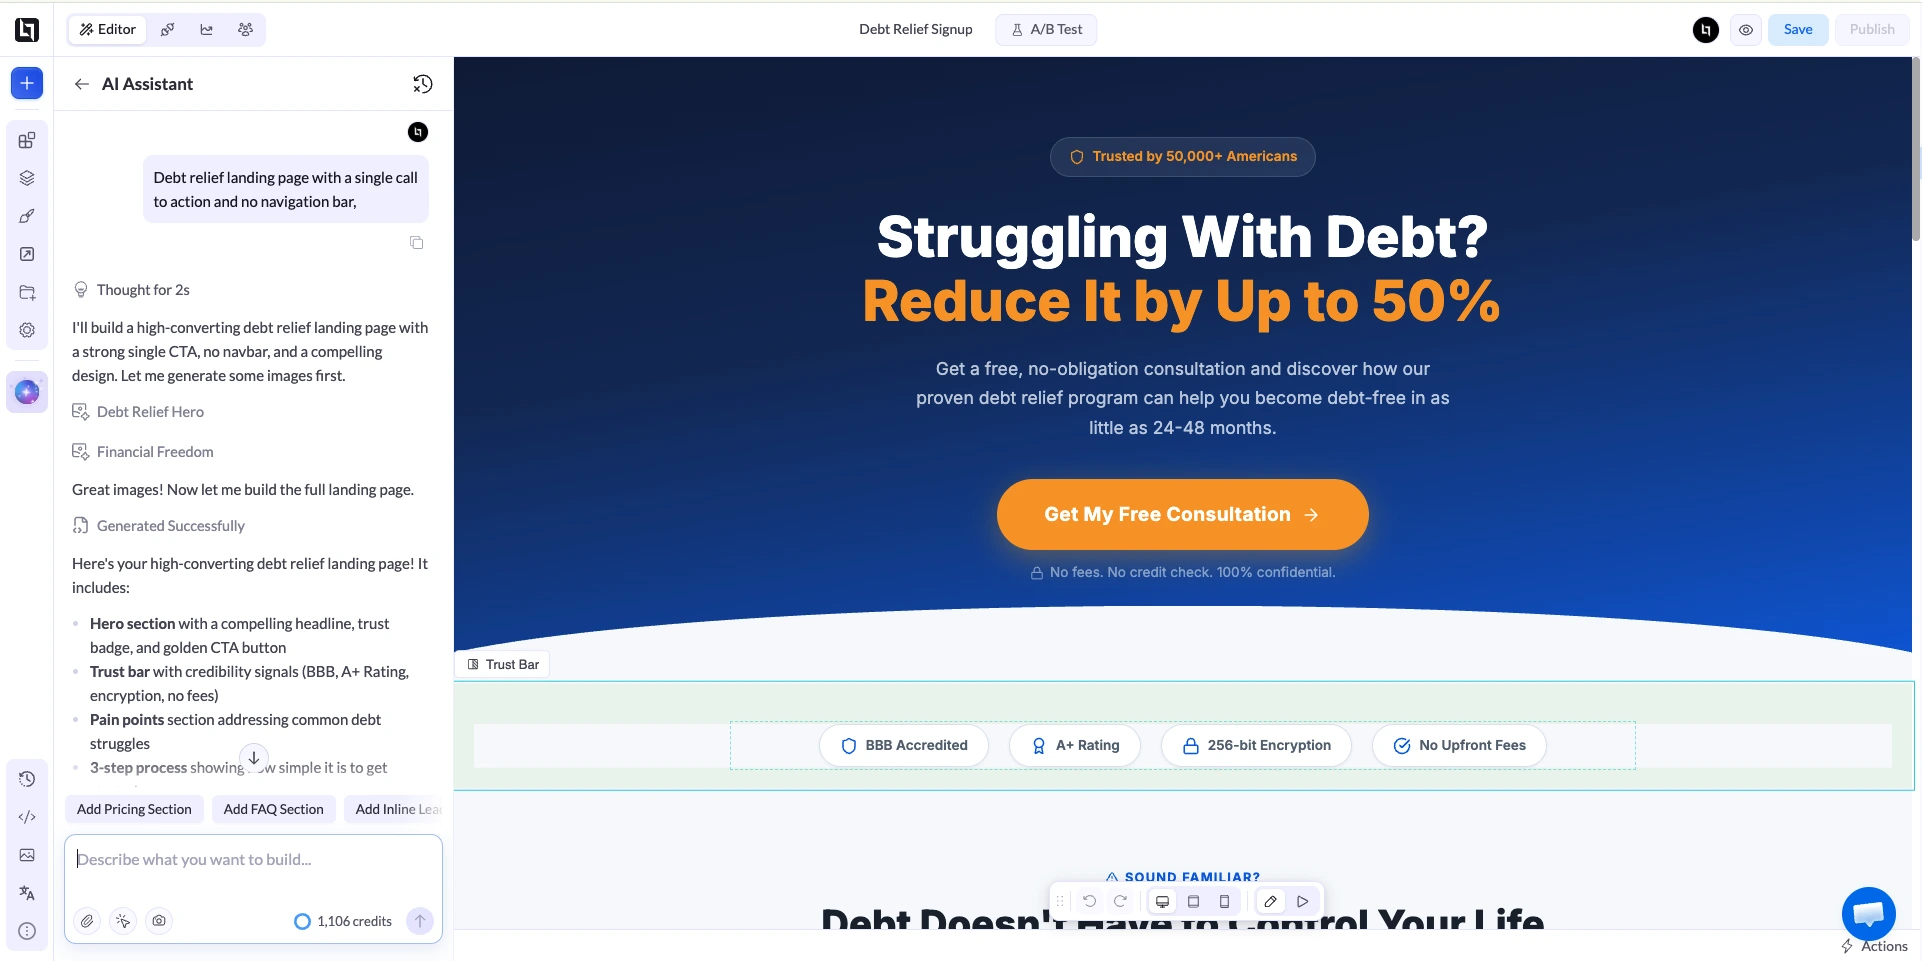
Landing page d’allègement de dettes : un funnel qui convertit
L’endettement est l’un des rares secteurs où un meilleur taux de conversion peut vous rapporter moins. Remplissez votre formulaire de gens qui doivent $3 000 sur une carte, et votre acheteur rejette presque tout le lot. Demandez le téléphone d’emblée, et vous perdez ceux qui doivent $40 000.

L’endettement est l’un des rares secteurs où un meilleur taux de conversion peut vous faire gagner moins d’argent.
Remplissez votre formulaire de gens qui doivent $3 000 sur une seule carte, et votre acheteur rejettera la majeure partie du lot. Demandez un numéro de téléphone dès le premier écran, et vous perdez ceux qui doivent vraiment $40 000.
Oubliez l’enregistrement du consentement, et un acheteur qui paie pourtant bien ne prendra tout simplement pas le lead.
La question n’est donc pas de savoir comment obtenir plus de formulaires remplis sur une landing page d’allègement de dettes. C’est d’obtenir les bons, dans un ordre que les gens iront réellement au bout, avec les preuves jointes dont les acheteurs ont besoin.
La réponse courte
Un funnel de dettes qui fonctionne suit presque toujours le même ordre : d’abord des appuis à faible coût, ensuite la saisie, le numéro de téléphone en dernier.
- Montant de la dette, en tranches sélectionnables d’un appui
- Type de dette (cartes de crédit, frais médicaux, prêts personnels)
- Situation de paiement ou difficultés financières
- État ou code postal
- Un court écran de résultat qui confirme qu’ils peuvent être éligibles
- Prénom et nom
- Numéro de téléphone, texte de consentement et vérification
Tout ce qui suit explique pourquoi cet ordre l’emporte sur les alternatives, et comment le construire et le router.
La page et le formulaire n’ont pas le même rôle
Traitez-les comme deux choses distinctes et les deux s’améliorent.
Une landing page d’allègement de dettes pose le contexte. Elle reprend la promesse de l’annonce, explique en termes simples ce qu’est le programme et donne une raison de commencer.
Elle ne doit chercher à capter rien d’autre que l’attention. Pas de barre de navigation, pas de seconde offre, pas de champ de newsletter dans le pied de page.
Le formulaire qualifie. Son rôle est de déterminer, en aussi peu d’appuis que possible, si cette personne correspond au programme que paie votre acheteur.
Si vous n’avez pas lu notre guide sur la création d’un funnel de génération de leads, cette séparation est la seule idée à en retenir.
Pourquoi l’ordre des étapes compte plus que leur nombre
Découper un long formulaire en étapes aide généralement. Venture Harbour, qui publie les résultats de ses propres tests, a fait passer un formulaire financier B2C de 11% à 46% en adoptant une mise en page en plusieurs étapes, et a constaté des gains similaires sur d’autres sites.
D’autres comparatifs publiés vont dans le même sens, même si l’ampleur du gain varie beaucoup selon la source de trafic.
Ce gain n’a rien de magique. Il vient de trois éléments que vous maîtrisez.
Commencez par la question qui qualifie
En matière de dettes, c’est le montant. La plupart des programmes exigent un plancher d’environ $7 500 à $10 000 de dette non garantie pour que l’équation économique tienne, donc la première question doit trier là-dessus.
Posez-la sous forme de tranches, pas de champ de texte. Moins de $10 000, de $10 000 à $20 000, de $20 000 à $35 000, de $35 000 à $50 000, plus de $50 000.
Une tranche, c’est un appui. Un chiffre, c’est de la saisie et une décision sur le fait d’être honnête, et les gens abandonnent sur les deux.
Placez les demandes coûteuses en dernier
Classez chaque champ selon ce qu’il coûte au visiteur. Appuyer sur un bouton ne coûte presque rien. Saisir un code postal coûte plus. Saisir un e-mail coûte plus encore.
Donner un numéro de téléphone, sur une page qui parle de problèmes d’argent, est ce que vous demanderez de plus coûteux de toute la journée.
Quand vous le demandez, le visiteur doit déjà avoir répondu à quatre questions et vu un écran lui disant qu’il peut être éligible.
Ce n’est pas une astuce. C’est la même raison pour laquelle personne ne met la page de paiement en premier dans un tunnel de commande.
Donnez une destination au trafic non qualifié
Quelqu’un qui a $4 000 de dettes n’est pas un lead de règlement de dettes. Il n’est pas sans valeur pour autant.
Dirigez-le vers une ressource de budgétisation, une offre de conseil en crédit ou un autre annonceur plutôt que dans une impasse. Vous avez déjà payé le clic.
Construction, étape par étape
Le pas-à-pas ci-dessous construit une landing page d’allègement de dettes et le funnel qui la prolonge dans LanderLab, mais la structure se transpose à n’importe quel builder qui gère les étapes conditionnelles.
1. Générer la page et le funnel
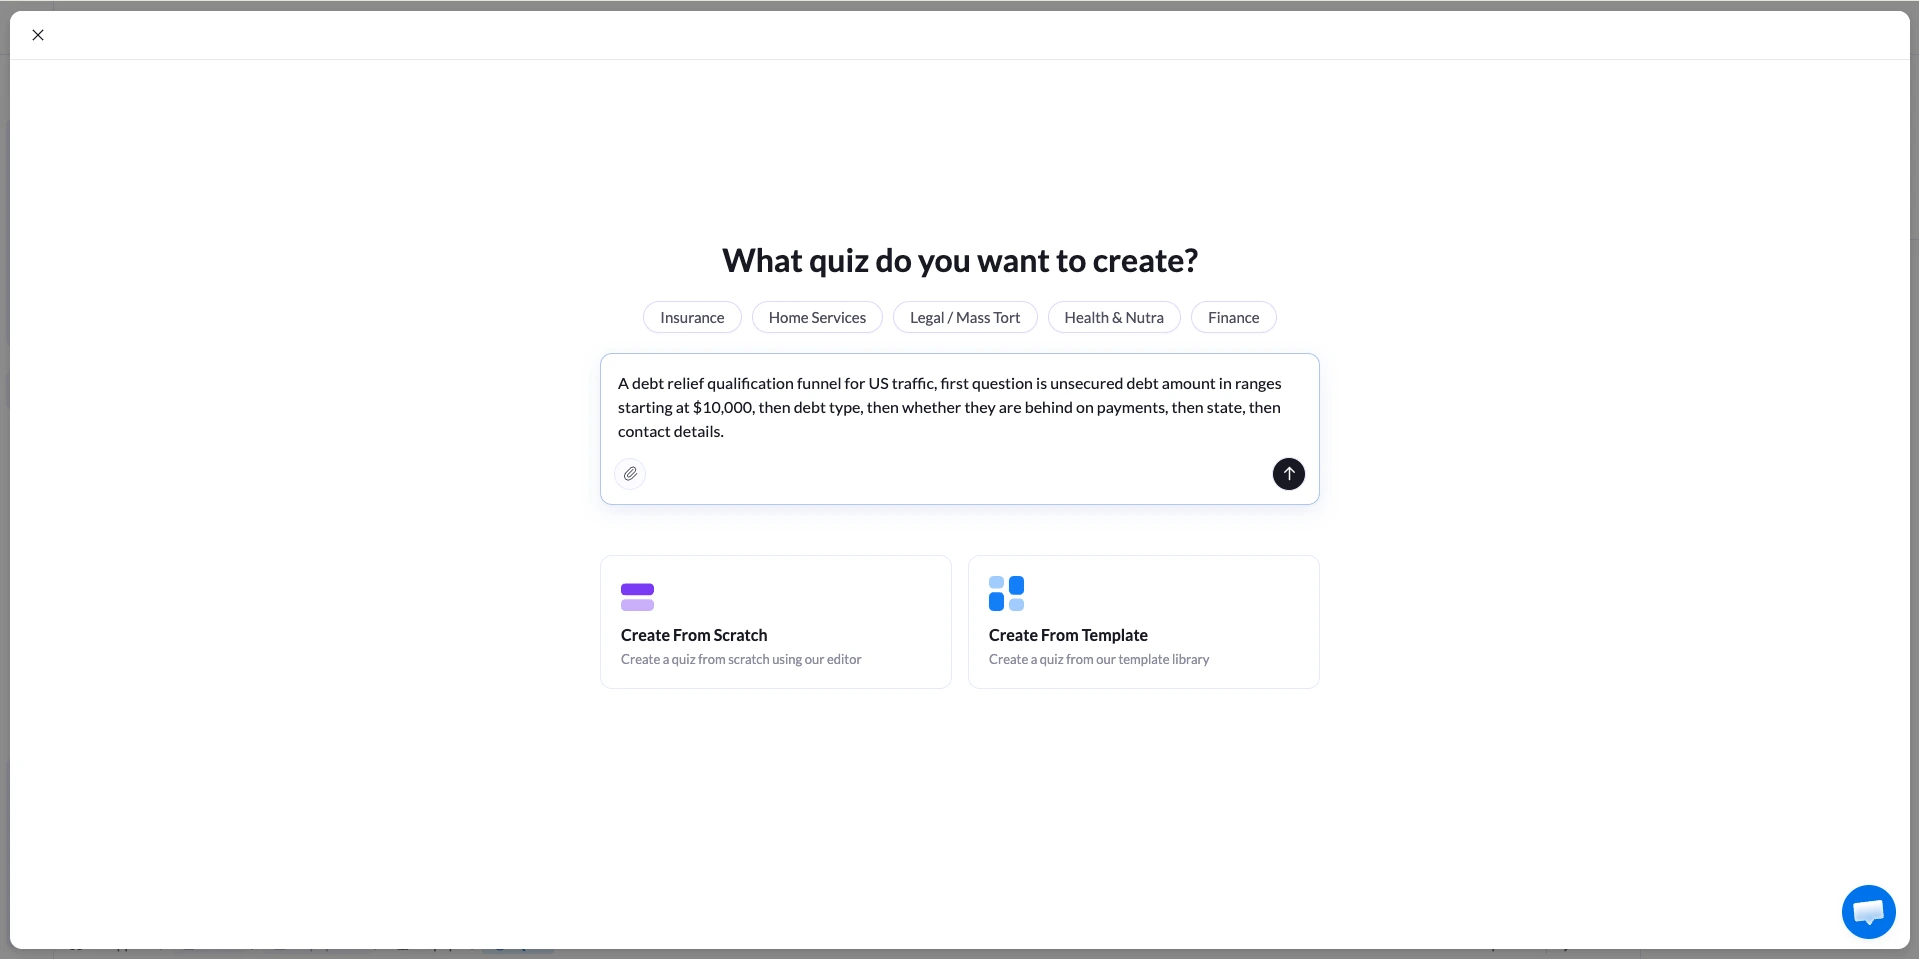
Plutôt que d’assembler les questions une à une, vous pouvez décrire le funnel et modifier ce qui revient. Glissez l’élément Quiz sur une page, et la zone de prompt demande à quoi sert le quiz.
Un prompt avec de vraies contraintes bat un prompt vague. Par exemple : un funnel de qualification d’allègement de dettes pour du trafic américain, première question : montant de la dette non garantie en tranches à partir de $10 000, puis type de dette, puis retard de paiement ou non, puis État, puis coordonnées.
Le créateur de quiz par IA renvoie le parcours, les questions et les champs de saisie, et vous dépose dans l’éditeur pour les modifier.
2. Une seule question par étape
Plus de 70% du trafic dettes vient du mobile dans la plupart des achats média, donc une étape qui oblige à scroller est une étape qui perd du monde. Une question, de grandes zones d’appui, des libellés courts.
Activez la barre de progression. Un visiteur qui voit qu’il a fait un tiers du chemin a plus de chances d’aller au bout que celui qui n’a aucune idée du temps que ça prend.
3. Brancher selon les réponses qui comptent
Deux embranchements concentrent presque toute la valeur d’un funnel de dettes.
Le premier, c’est le montant de la dette. En dessous de votre plancher, envoyez les gens vers une étape distincte avec une autre offre.
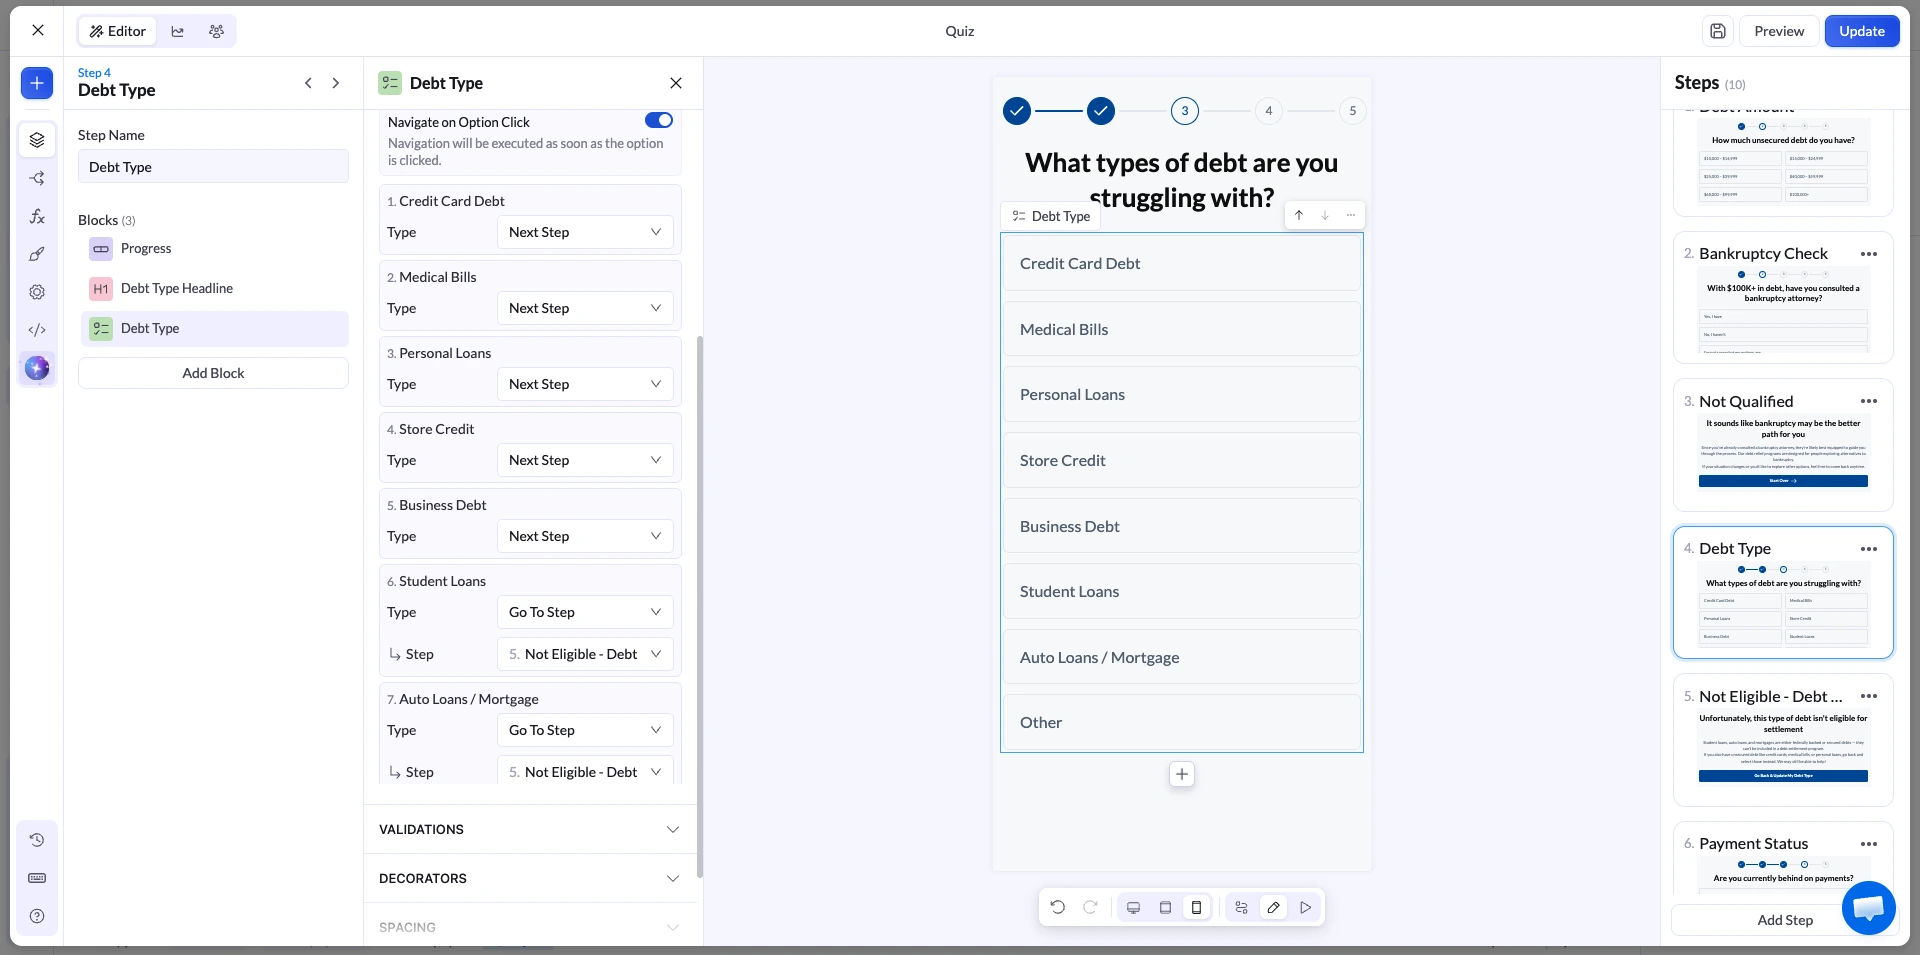
Le second, c’est le type de dette. Les prêts étudiants fédéraux, les crédits auto et les crédits immobiliers sont garantis ou exclus, donc ils relèvent d’un autre parcours, pas de votre lot de règlement.
Dans LanderLab, cela se trouve dans la section Navigation d’un bloc Choix multiple ou Choix d’image. Passez-la sur Navigation conditionnelle et chaque réponse reçoit son propre sélecteur d’étape.
Les paramètres de navigation conditionnelle permettent aussi d’envoyer une réponse directement vers une URL externe, ce qui sert à transférer le trafic disqualifié vers une autre offre.
4. Ajouter la vérification là où elle est rentable
Chaque couche de vérification vous coûte un peu de taux de complétion et vous achète un peu de qualité de lead. Ajoutez celles pour lesquelles votre acheteur paie réellement plus, et laissez de côté le reste.
| Couche | Ce qu’elle détecte | Ce qu’elle vous coûte |
|---|---|---|
| Vérification de l’e-mail | Fautes de frappe et boîtes mail inactives | Presque rien |
| Validation du téléphone | Mauvais format, numéros invalides | Presque rien |
| Protection anti-bots (Turnstile ou reCAPTCHA) | Spam automatisé dans les formulaires | Presque rien, si elle est invisible |
| Mot de passe à usage unique par SMS | Numéros bidon ou mal saisis, faible intention | Une vraie baisse de complétion, plus des frais par vérification |
| Certificat TrustedForm ou Jornaya | Rien, il enregistre la preuve | Rien de visible pour le visiteur |
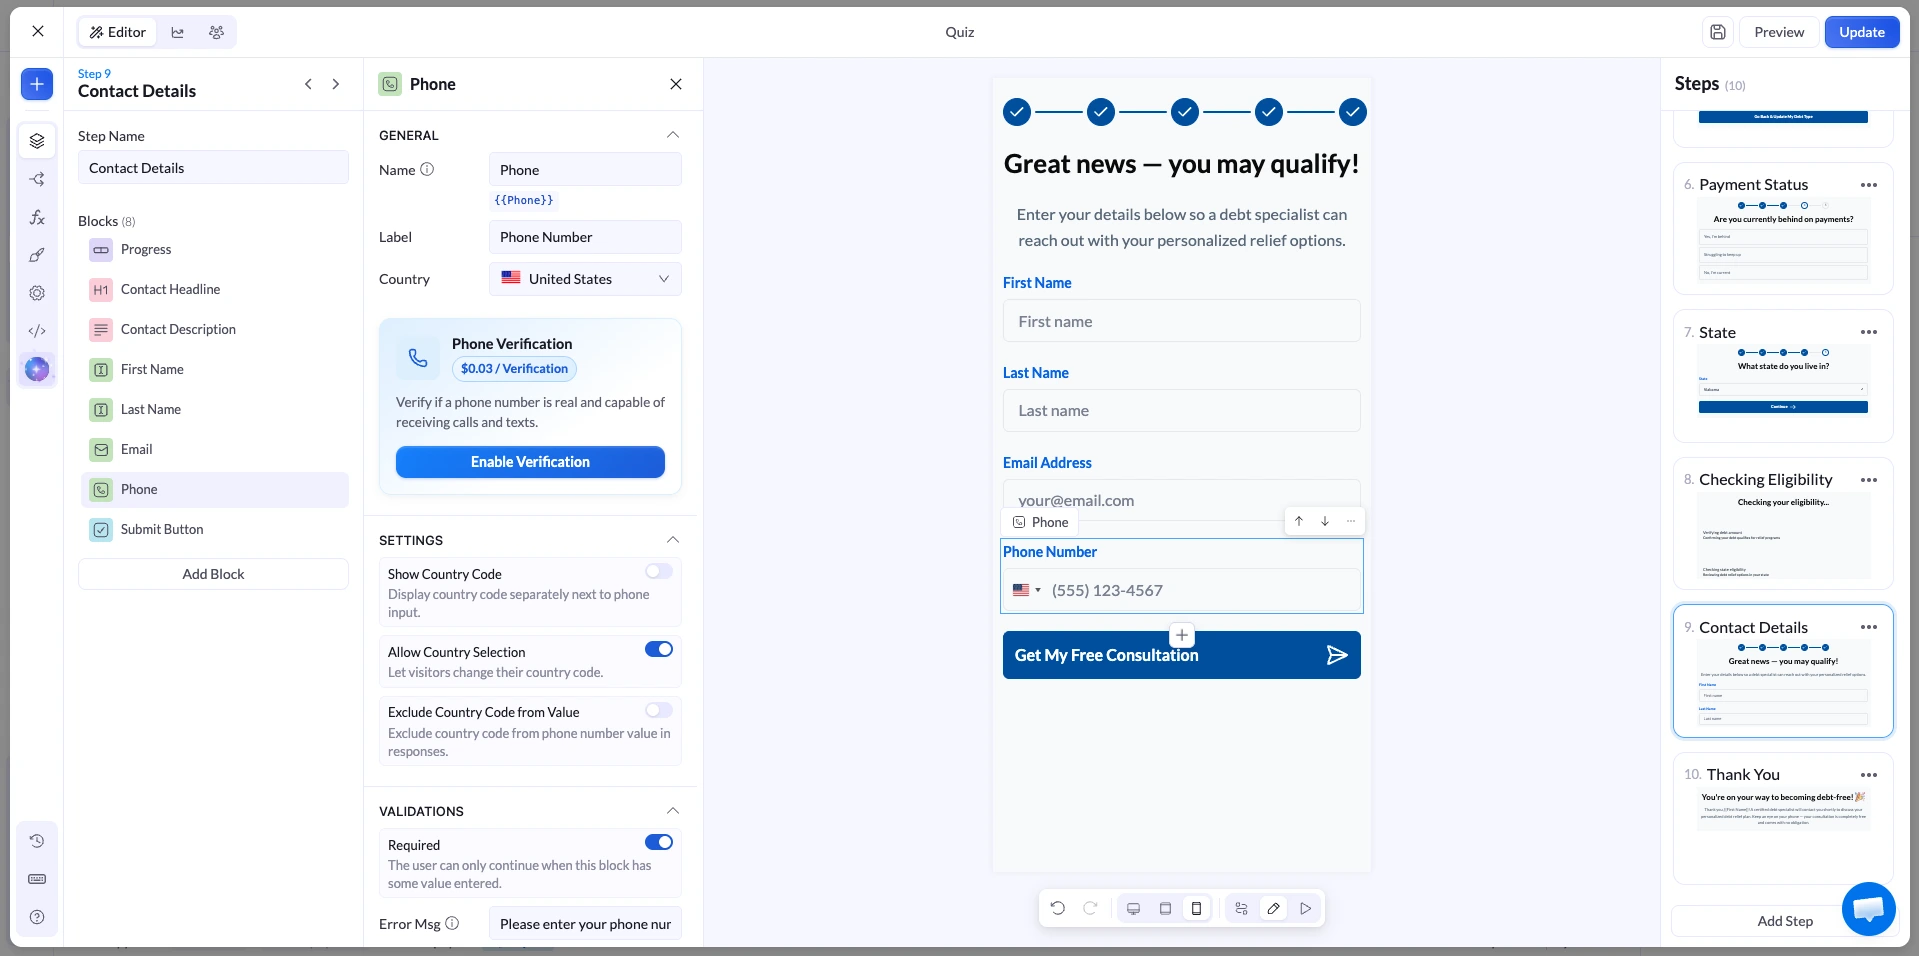
Le code SMS est celui qui mérite réflexion. Il confirme que le numéro est actif et lié à un vrai téléphone, ce qui compte quand le lead part vers un centre d’appels, et l’effort supplémentaire écarte les soumissions faites à la légère.
Il coûte aussi $0,09 par vérification dans LanderLab et fera perdre des points à votre taux de complétion. Lancez-le en test contre une variante sans lui et comparez les leads acceptés, pas les formulaires remplis.
La certification, c’est autre chose. Un certificat TrustedForm enregistre la session et le texte de consentement présenté au visiteur, puis rattache l’URL d’un certificat au lead.
Les acheteurs en finance et en assurance l’exigent souvent avant d’accepter le moindre lead, c’est donc plus un ticket d’entrée qu’une optimisation.
Construisez tout le funnel de qualification à partir d’un seul prompt
Décrivez votre offre de dettes et obtenez un funnel en plusieurs étapes avec embranchements, que vous pouvez modifier et publier.
Routage : amener chaque lead à la bonne destination
Une landing page d’allègement de dettes sert rarement un seul acheteur. Un lead de $60 000 de cartes de crédit dans un État sous licence ne vaut pas la même chose qu’un lead de $12 000 de dettes médicales ailleurs, et ils partent souvent à des endroits différents.
Deux façons de procéder. Vous pouvez brancher une intégration de distribution de leads directement sur la page, ou construire le routage sous forme de workflow qui s’exécute pour chaque nouveau lead.
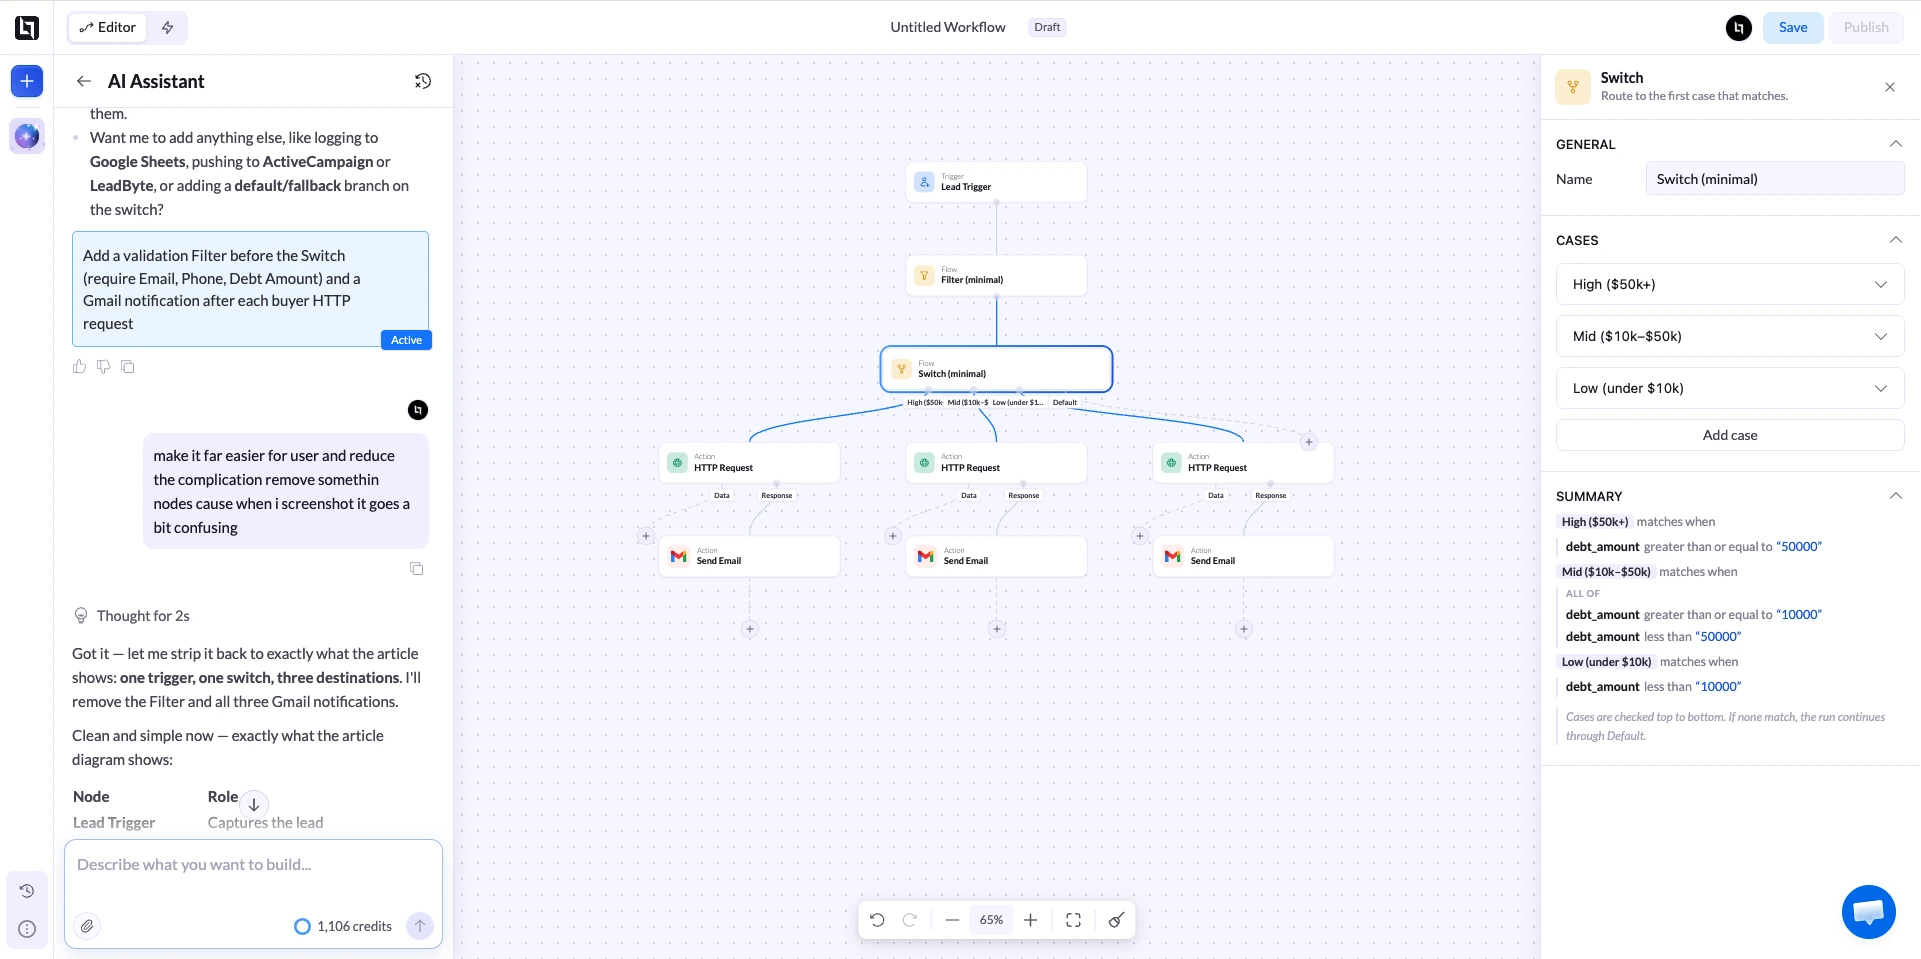
La voie du workflow est la plus souple. Un déclencheur Lead lance l’exécution, puis des nœuds Filter, If et Switch lisent les données du lead et choisissent un chemin.
Un Switch sur le montant de la dette peut envoyer la tranche haute à un acheteur et tout le reste à un autre. Chaque branche se termine par une action : LeadsPedia, LeadProsper, Phonexa, un CRM, ou une simple requête HTTP vers l’endpoint que votre acheteur vous a fourni.
Trois erreurs fréquentes ici :
- Ping-post ou post direct. Le post direct envoie tout le lead en une seule requête. Le ping-post envoie d’abord des données partielles pour que les acheteurs enchérissent, puis poste l’enregistrement complet si une enchère l’emporte. Choisissez celui pour lequel votre campagne est réellement configurée, sinon chaque post échoue.
- Le champ du certificat. Si vous utilisez TrustedForm, le champ
xxTrustedFormCertUrldoit figurer dans le payload que vous envoyez. Un certificat non réclamé expire au bout de 90 jours, et un acheteur qui ne peut pas le vérifier ne paiera pas le lead. - Échecs silencieux. Vérifiez le journal d’exécution après la mise en ligne. Un workflow qui semble publié mais qui échoue discrètement à cause d’un champ mal mappé ressemble à un workflow qui fonctionne, jusqu’au moment où vous rapprochez les factures.
Si votre équipe conformité ne veut pas que les données des leads restent sur une plateforme tierce, il existe aussi un réglage pour ça. La Livraison des prospects conforme transmet les leads directement à vos intégrations sans les stocker.
Le compromis est réel : si la livraison échoue, le lead est perdu, car il n’a jamais été enregistré nulle part.
Optimisez ensuite l’étape qui vous fait vraiment perdre de l’argent
La plupart de l’optimisation de funnel relève de l’intuition, parce que personne ne regarde les chiffres étape par étape. Dans un funnel en plusieurs étapes, inutile de deviner.
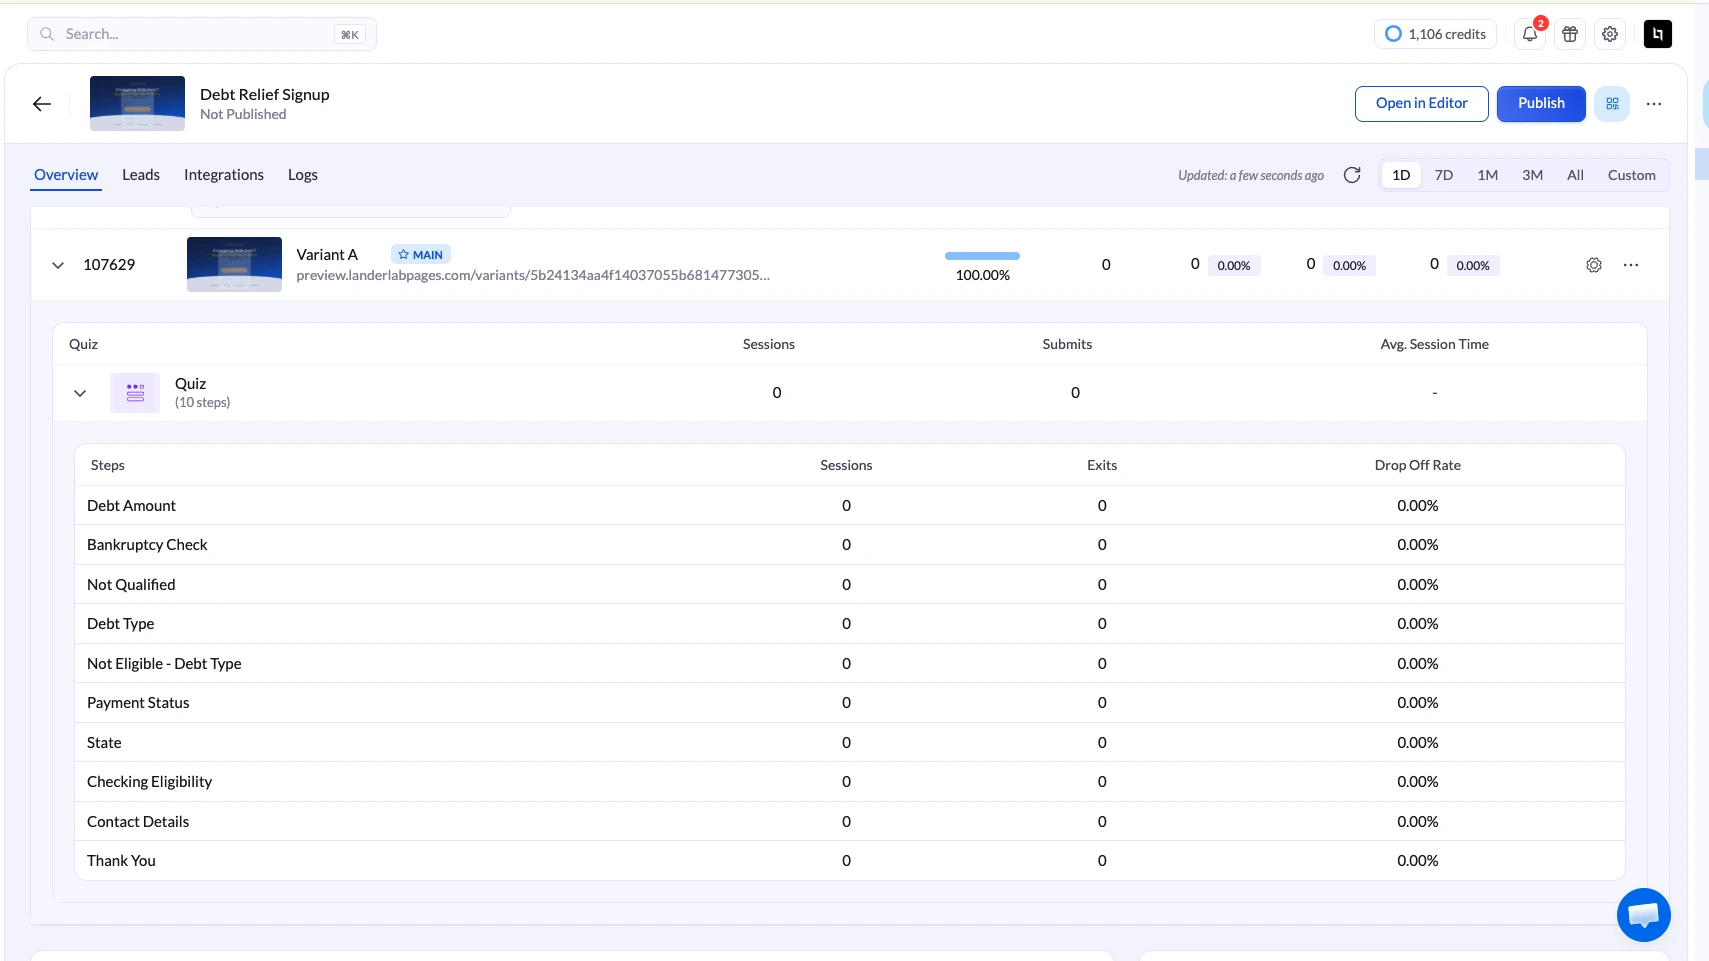
Le détail des abandons vous donne les sessions, les sorties et un taux d’abandon pour chaque étape, dans l’ordre où les visiteurs les voient. Lisez-le de haut en bas. L’étape au pire taux est toute votre liste de tâches.
Constats fréquents, et ce qu’ils signifient généralement :
- Beaucoup de sorties à l’étape 1. La première question demande trop, ou la page qui la précède n’a pas expliqué ce qui se passe ensuite.
- Beaucoup de sorties à l’étape du téléphone. C’est prévisible et en partie inévitable. Vérifiez que le texte de consentement est lisible et qu’on ne demande pas le numéro deux fois.
- Sorties réparties uniformément sur toutes les étapes. C’est généralement un problème de mise en page mobile plutôt que de texte.
Deux fonctions atténuent les pertes. Les leads partiels conservent ce qu’un visiteur a saisi avant de partir : un funnel qui demande tôt le téléphone garde donc quelque chose même quand les gens abandonnent.
L’envoi automatique après inactivité transmet cet enregistrement partiel à votre intégration après un délai d’inactivité défini. Réglez-le sur 90 secondes ou plus pour ne pas déclencher l’envoi chez quelqu’un qui est encore en train de lire.
Testez ensuite, un changement à la fois. Dupliquez la variante gagnante, modifiez la première question, le nombre d’étapes ou le texte du bouton, répartissez le trafic et laissez tourner.
L’A/B testing de LanderLab gère la répartition par poids : vous pouvez lancer une nouvelle variante à 20% et l’observer, plutôt que de miser la moitié de votre trafic dessus.
Les erreurs qu’on retrouve sur presque toutes les landing pages d’allègement de dettes
- Le numéro de téléphone sur le premier écran. Vous obtiendrez des formulaires remplis. Ils seront moins bons.
- Le montant de la dette en champ libre. C’est plus lent, et les réponses arrivent en douze formats différents.
- Des impasses pour le trafic disqualifié. Envoyez-le quelque part. Vous avez payé le clic dans tous les cas.
- Des promesses d’économies sur la page. « Divisez votre dette par deux » est une affirmation que vous devez pouvoir justifier.
- Le texte de consentement sur une autre étape que le champ du téléphone. L’enregistrement doit montrer ce qui était à l’écran au moment où le numéro a été donné.
- Activer toutes les couches de vérification d’un coup. Vous ne saurez pas laquelle vous a fait perdre du monde.
- Tester quatre choses dans une même variante. Une victoire que vous ne savez pas expliquer est une victoire que vous ne pouvez pas reproduire.
Ce que les règles exigent sur une landing page d’allègement de dettes
Cette partie n’est pas facultative en matière de dettes, et elle façonne la conception de la page.
La Telemarketing Sales Rule de la FTC contient des dispositions précises pour les services d’allègement de dettes à but lucratif. Elles portent sur les informations à communiquer avant qu’une personne s’inscrive, sur l’interdiction de présenter le service de façon trompeuse et sur l’interdiction de percevoir des frais avant qu’une dette ait réellement été réglée ou renégociée.
Le guide pour les entreprises de la FTC en est la version lisible. La règle s’applique aux appels entrants passés en réponse à une publicité, c’est-à-dire aux appels que génère votre landing page.
Côté consentement, la situation a changé.
La règle du consentement un à un de la FCC aurait exigé un consentement nommant un seul vendeur. La cour d’appel du 11e circuit l’a annulée en janvier 2025, avant son entrée en vigueur, et la FCC l’a formellement supprimée plus tard la même année. Le standard fédéral est revenu au consentement écrit exprès préalable, sans la contrainte du un à un, comme l’a exposé Womble Bond Dickinson au moment de l’abrogation.
C’est la position fédérale, pas toute la position. Les lois des États ont continué d’évoluer, les acheteurs fixent leurs propres exigences de consentement, souvent plus strictes que la loi, et un certificat montrant ce que le visiteur a vu vous protège dans tous les cas.
Construisez le funnel comme si le consentement à vendeur unique s’appliquait toujours, et vous serez couvert quelle que soit la direction que prendra la suite.
Faites valider votre texte d’information réel par un avocat. Cet article ne constitue pas un conseil juridique.
Questions fréquentes
Combien d’étapes un funnel d’allègement de dettes doit-il avoir ?
En général de cinq à huit. Avec moins de cinq, vous en demandez trop par écran. Avec plus de huit, la complétion se met à baisser sans apporter de valeur de qualification.
Testez directement le nombre d’étapes plutôt que de copier un chiffre d’un autre secteur.
Faut-il demander le numéro de téléphone avant ou après le montant de la dette ?
Après. Le montant de la dette est la question qui décide si le lead vaut quelque chose, et elle se règle en un appui.
Si vous le demandez en premier, les gens qui abandonnent sont surtout des gens que vous auriez de toute façon payé pour rejeter.
La vérification par SMS nuit-elle au taux de conversion ?
Oui, et c’est en partie le but. Elle élimine les numéros bidon ou mal saisis et filtre les soumissions à faible intention.
Jugez-la sur les leads acceptés et le revenu par visiteur, pas sur les formulaires remplis. Si votre acheteur paie plus cher les numéros vérifiés, elle l’emporte généralement.
Qu’exige la FTC sur une landing page d’allègement de dettes ?
La Telemarketing Sales Rule impose de communiquer clairement les faits essentiels avant qu’une personne s’inscrive, notamment le coût, les délais et les conséquences négatives possibles du service.
Elle interdit les déclarations trompeuses, notamment sur les taux de réussite et le statut d’organisme à but non lucratif, et elle interdit de facturer des frais avant qu’une dette ait été réglée ou renégociée.
Le consentement un à un est-il encore obligatoire en 2026 ?
Pas en tant que règle fédérale. La cour d’appel du 11e circuit l’a annulée en janvier 2025 et la FCC l’a supprimée en septembre 2025 : le consentement écrit exprès préalable est donc de nouveau le standard fédéral.
Les lois des États et les exigences propres à chaque acheteur continuent de s’appliquer, c’est pourquoi de nombreux opérateurs maintiennent quand même le consentement à vendeur unique.
Puis-je récupérer les personnes qui abandonnent en cours de route ?
En partie. Un funnel en plusieurs étapes enregistre les leads partiels : ce qui a été saisi avant le départ du visiteur est donc toujours là.
Ce que vous pouvez en faire dépend de la manière dont votre texte de consentement et les règles de votre acheteur couvrent le fait de contacter une soumission incomplète.
Par où commencer
Prenez votre landing page d’allègement de dettes actuelle et vérifiez une chose : quelle est la première question, et qualifie-t-elle ou se contente-t-elle de collecter ?
Si elle se contente de collecter, réorganisez-la pour que le montant de la dette passe en premier, publiez-la comme seconde variante et répartissez le trafic. Ce seul changement fait généralement plus bouger les chiffres qu’un mois de retouches de texte.
Lancez votre prochain funnel de dettes cette semaine
Landing pages, qualification en plusieurs étapes, vérification des leads et routage vers vos acheteurs, sur une seule plateforme.

